
黒字なのに融資が止まる、あるいは追加の資金が引けない——。
その原因を「銀行が冷たいから」「時代のせいだ」と他人のせいにしていませんか? 厳しいようですが、それは間違いなく「あなたの経営力・数字の見せ方の問題」です。
銀行員は綺麗ごとの計画書など見ていません。彼らが本当は何を評価し、どこで見放しているのか。その「審査の裏側」を完全にハックし、あなたの会社の事業資金・運転資金を再び動かすために、経営者として向き合うべき本当の課題と改善策を公開します。

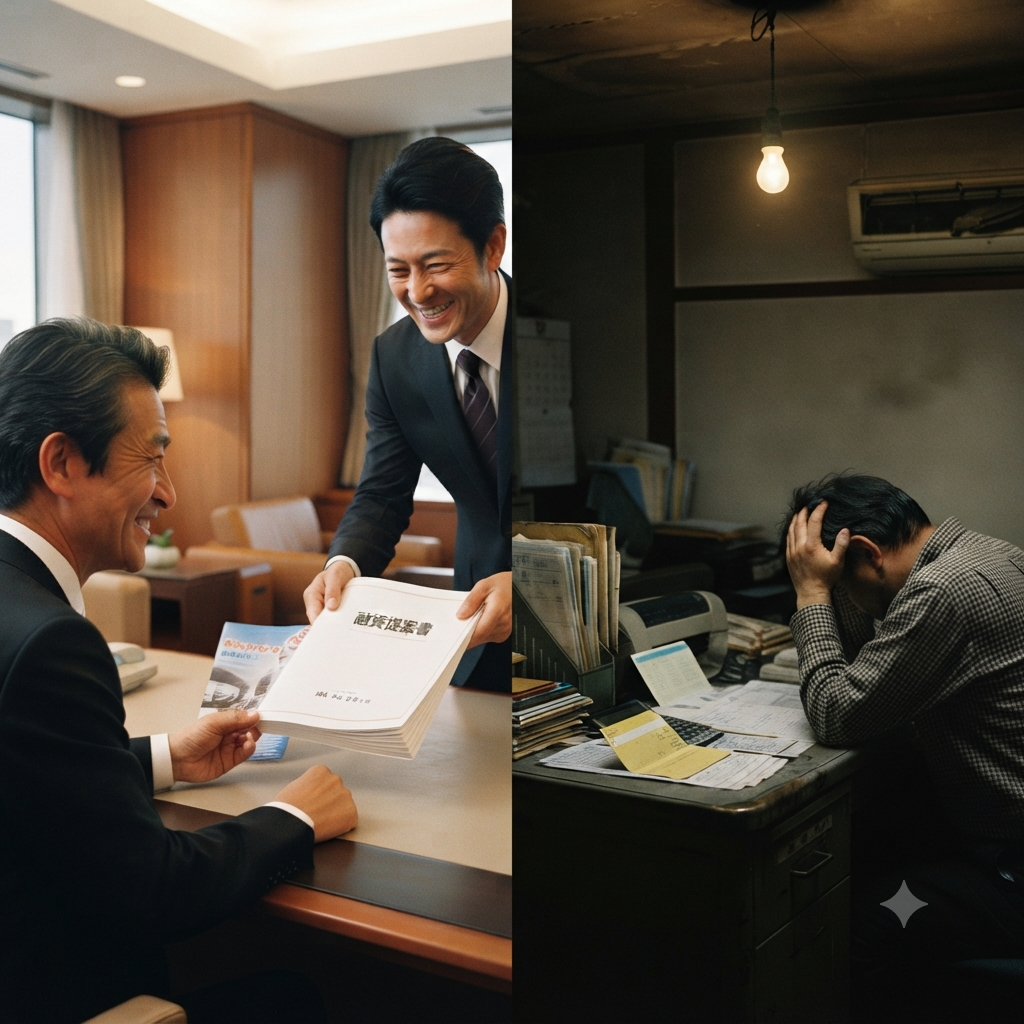
「金が要らない時は貸しに来て、欲しい時は貸さない」という銀行の矛盾
会社にキャッシュが十分にあり、別に借りる必要がない時には、銀行は毎日のように顔を出し「どうかうちで融資をさせてほしい」と頭を下げてくる。
しかし、ひとたび売上が落ち、本当に事業資金・運転資金の融資が必要なピンチに陥った途端、彼らは手のひらを返したように冷淡になり、門前払いの対応をとる。
多くの経営者が、この銀行の身勝手な矛盾に直面し、激しい怒りと絶望を味わいます。「これまで真面目に返済してきたのに」「この業界全体が今これほど苦しいのに、なぜその状況をわかってくれないのか」と。
しかし、どれほど理不尽だと叫んでも、銀行が資金を融資してくれることはありません。なぜなら、彼らは「業界全体の苦境」ではなく、「あなたの会社が現状どうなっているのか」で判断しているからです。
この銀行の裏側の仕組みを知らず、ただ「業界が厳しいから何とかしてくれ」と情状酌量を求めているうちは、いくら時間をかけても資金繰りは1ミリも好転しません。残酷ですが、それこそがあなたの経営力が問われている本当の現実です。
一昔前の「事業計画書を出せば融資してくれる時代」は終わった
銀行は一体どこを見て、何を基準に「貸せる会社・貸せない会社」を分けているのか。
一昔前であれば、それらしいフォーマットに綺麗な数字を並べた「事業計画書」さえ出せば、それだけで銀行が融資を実行してくれる時代もあった。しかし、そんな甘い時代はとうに終わっている。
今の金融機関が審査のベースにしているのは、提出された「決算書」だ。
その数字をもとに、会社の財務状態や「貸したお金が本当に返ってくるか(貸し倒れリスクがないか)」を冷徹に査定する。
銀行員が机の上で特に目を光らせているのは、次のポイントだ。
・「利益」ではなく、実際に手元に残る「キャッシュ(返済原資)」が本当にあるか
帳簿上で利益が出ていても、それが在庫や回収できていない売掛金に変わっていて手元に現金がなければ意味がない。「毎月の返済に回せる現金が、毎月確実に残り続ける仕組みになっているか」を、決算書の裏側まで徹底的に見ている。
・借入金の「使途」と「回収の道筋」に合理性があるか
そのお金が赤字の穴埋めや場当たり的な補填に消えるのか、それとも次の利益を生み出す投資として使われ、どうやって元通り回収されて戻ってくるのか。そのルートが数字で証明できるかを見ている。
財務の数字が悪ければ、当然「リスクが高い」とみなされ、融資の扉は閉ざされる。
しかし、銀行が見ているのは冷えた数字のデータだけではない。形式的な計画書が通用しない現代において、決定的な分かれ道になるのは、「その決算書の数字や計画の裏付けを、経営者自身が本当に理解し、自分の言葉で説明できるかどうか」だ。
「なぜ今の数字になったのか」「この資金繰りの課題をどうやってクリアするのか」。これを税理士任せにせず、経営者が自分の口で論理的に説明できるか。その数字への理解と説明責任まで含めて、銀行は「この会社に貸して大丈夫か」を徹底的に見極めている。
銀行の態度が冷たくなったとき、すでにあなたの
会社の評価は落ちている
「最近、銀行の担当者の連絡が遅くなった」
「融資の相談に行った途端、やたらと追加の担保や保証人を求められた」
「当たり障りのない理由を並べられ、実質的に門前払いを食らった」
もし、あなたの会社に対する銀行の対応にこうした変化が現れているなら、残念ながら現実を直視しなければならない。すでに銀行内でのあなたの会社の評価は下がり、「警戒・回収モード」に入っているという動かぬ証拠だ。
銀行は、会社の評価が落ちていく過程で、露骨に態度や言動を変えてくる。
・連絡や返事が露骨に遅くなる
優先順位が下がり、「これ以上時間をかける価値のない先」と判断されている。
「上が通さない」「前例がない」を言い訳にし始める
本当はリスクが高くて貸したくないにもかかわらず、角を立てないように断るための常套句。
・急に細かい追加書類や「担保・保証人」の強化を要求される
貸すためではなく、「もし倒産したときに、いかに自社の債権を回収して守るか(保全)」という自衛のための防衛策。
これらはすべて、銀行が「この会社は危ない」「これ以上リスクを取れない」と判断したときに取る、お決まりの行動パターンだ。
この現実を前にして、「なぜうちには冷たいんだ」と銀行を恨んでも1円もお金は出てこない。銀行の態度が冷たくなったということは、「こちら側が発している数字の説得力や、経営者としての説明責任のあり方が、向こうの防衛ラインを突破できていない」という明確なシグナルなのだ。
だからこそ、その冷え切った態度をひっくり返すためには、表面的なお願いではなく、銀行員が「これなら上を説得できる」と思わざるを得ない現実の数字と、経営者自身の言葉による圧倒的な論理武装が必要になる。
今後も銀行に融資を受けたいのなら、絶対にやるな
資金繰りがいよいよ詰まってくると、人は正常な判断力を失う。
「とにかく今月の手形や給料の支払いを乗り切らなければならない」という焦りから、銀行の正規の融資以外の「手っ取り早い資金調達」に手を出してしまう経営者が後を絶たない。
だが、これだけは断言する。
ファクタリング(売掛債権の早期現金化)や、金融機関系の子会社・ノンバンクのビジネスローン(高金利のカードローン等)に手を出した瞬間、あなたの会社は銀行から「完全なアウト(融資対象外)」の烙印を押される。
なぜ、それらの手段に頼ると銀行の扉が完全に閉ざされるのか。その裏には、銀行員ならではの冷徹な審査ロジックがある。
1. ファクタリングに頼る = 「もう銀行からの正規の融資が受けられない会社」という致命的なシグナル
手数料(実質的な高金利)を払ってまで売掛金を前倒しで現金化しているということは、「まともな資金繰りが破綻しており、他の金融機関からどこもお金を貸してもらえない状態」を自ら証明しているようなものだ。これを見たメインバンクは、「この会社はすでに自力での資金ショート寸前であり、次に待っているのはデフォルト(倒産)だ」と判断し、一斉に警戒レベルをMAXに引き上げる。
2. 高金利のビジネスローンやカードローン = 「最終破滅へのカウントダウン」
銀行の正規の融資が通らないからといって、手軽に借りられるノンバンク系のビジネスローンや、金融機関の子会社が提供するカードローンに手を出す。これも最悪の選択だ。法外な高金利が毎月の資金繰りをさらに圧迫し、わずかな延命のつもりが一気に借金の雪だるまを大きくする。銀行の決算書チェックでは、こうした「高金利の借入」がどこからどれだけ入っているかは一発でバレる。「ここから借りている = すでに企業の延命能力の限界を超えている」とみなされ、正規の銀行融資は二度と下りなくなる。
焦りに負けて、こうした「禁断の延命策」に手を出してしまう経営者は多い。
しかし、それは傷口に塩を塗り、自ら銀行からの最後のライフラインを断ち切る行為にほかならない。
どんなに資金繰りが苦しくても、絶対に手を出してはならない一線がある。
裏技や甘い資金調達に逃げ込むのではなく、あくまで「銀行の正規のルールと数字の透明性」で正攻法を貫くこと。それ以外に、会社を生かす道は残されていない。
本当に資金繰りが苦しいとき、経営者はどう動くべきか?(実践的な対策の例)
裏技や甘い資金調達に逃げ込むのではなく、泥臭くとも銀行や取引先と向き合い、会社を生かすための正攻法には、例えば次のようなアプローチがある。
1. 入金サイトの短縮と、支払サイト延長の「計画的交渉」
売掛金の回収を早めてもらう、あるいは仕入先等に支払いを待ってもらうのは商売の基本だ。ただし、特に支払サイトの延長は相手も痛手を負うため、口頭で頭を下げるだけでは不信感を買う。現在の資金ショートの状況と確実な返済根拠を示した「資金繰り・再建計画書」を提示し、相手の不安を払拭して信用を勝ち取ること。
2. 現場に即した「在庫の現金化」と「固定費・内製化」の徹底見直し
遊休資産や過剰在庫の処分による即金化はもちろん、毎月のサブスクや固定費を総点検して一網打尽に削る。さらに、外注費がかさんでいる部分を内製化できないかなど、外部に頼る前に自社内でキャッシュアウトを止める努力をやり切る。
3. 建設業などにおける個別受注の「つなぎ資金・部分融資」の活用
特に建設業などの受注生産型ビジネスでは、大型案件を獲るほど先行投資でキャッシュが枯渇する。ここで怪しい資金調達に走るのではなく、メインバンクに対して「この新規受注工事に必要な原資(資材費や外注費)」を紐づけた個別融資や、つなぎ資金・出来高融資の相談をかけ、個別の資金計画で乗り切る。
4. 既存借入の「リスケジュール(返済条件の変更)」の打診
新規の追加融資が難しい場合、隠れて高金利のローンに走る前に、メインバンクに頭を下げて「元本返済の一時猶予(リスケ)」を相談する。これは会社を守るための対等な交渉であり、経営者が現実から逃げていない証拠となる。
※ただし、一度銀行にリスケの相談・申請をしておきながら、途中で「やっぱり資金が回るのでリスケはやめます」と軽はずみに撤回するのは絶対に避けてください。銀行側は「一度でも返済猶予を考えた危険な会社」として厳重な保全体制に入るため、その後は二度と新規融資が受けれなくなる致命傷になります。リスケの相談は、本当に引き返せない最終手段として覚悟を持って行うべきです。
5. 税金・社会保険料の「徴収猶予」の事前申請
支払いがどうしても困難になった場合は、滞納する前に所轄の税務署や年金事務所へ早めに足を運び、分割納付や徴収猶予の相談を行う。放置して差し押さえられる最悪の事態を防ぐための必須の防衛策だ。
どんなに資金繰りが苦しくても、絶対に手を出してはならない一線がある。
裏技に逃げ込むのではなく、あくまで「銀行の正規のルールと数字の透明性」で正攻法を貫くこと。それ以外に、会社を生かす道は残されていない。
奇跡の再生など存在しない
あるのは「原理原則」を泥臭くやり抜いた結果だけだ。
会社が傾くとき、多くの経営者は「売上さえ上がればすべてが解決する」という麻酔を打ち続け、見たくない現実から目を背けます。しかし、どれほど売上を積み上げても、組織の穴が空いたままでは、資金は底から漏れ続けるだけです。
資金繰りに追われ、銀行からの引き締めに怯え、誰も本当のことを言わなくなった修羅場のなかで、会社を救うのは小手先のテクニックや裏技ではありません。
必要なのは、「現場の現実に目を背けず、当たり前の原理原則を正当に、泥臭くやり抜くこと」ただそれだけです。
これまで私たちが幾多の修羅場で目の当たりにしてきた、綺麗事なしの「生々しい再生の軌跡」をご覧ください。
事例1:売上30億円・従業員45名(建設業・三重県)
背景: メインバンクとサブ銀行の間で進めていた土地を巡る二重担保の目論見が、本店決済で土壇場に白紙化。翌月の返済に完全な手詰まりとなり、社長も現実逃避気味に陥っていた。
打った一手: 会社全体の無理な延命を捨て、個別工事に紐づいた「受注工事のつなぎ融資」をメインバンクと交渉し取り付けた。さらに、社内の眠る在庫材料の処分、役員報酬のカット、そして本社ビルの一部を賃貸に出して、社員一丸となり一つのフロアで窮屈に耐えながらも毎月の確実な家賃収入というキャッシュの源泉を作り上げた。
その後: 泥臭い王道の立て直しをやり切ったことで財務の歪みが解消され、2年後には銀行の格付けが上がり、通常の融資取引へと見事に復活を遂げた。
事例2:売上17億・従業員47名(木造製造加工業・名古屋市)
背景: 大手元請け一社依存の構造に甘んじ、「なぜ資金繰りが苦しいのか分からない」と現場全体が麻痺していた。管理職が作業員の延長のままで誰も組織を管理せず、長い休憩時間と低い生産性が万年赤字を産み続けていた。
打った一手: 管理職の意識改革と教育を徹底し、各現場の工程をすべて「数字」に置き換えて可視化。社内の規律や業務フローという、経営として当たり前の基準をゼロから作り直して無駄を排除した。
その後: 現場の生産性と利益率が劇的に改善したため、翌年度には銀行から「生産性の高い最新機械への買い替え資金」の融資がスムーズに降りるという健全な成長軌道へと完全に乗ることに成功した。
事例3:売上12億・従業員30名(機械器具設置工事業・愛知県)
背景: 社長が病気で月1回しか来られない中、元請けから押し付けられる「1件3000万円・赤字20〜30%」という原価割れの大型工事が年間10件も横行。メンテナンスで何とかしのいでいたが、ついに金融機関4行から資金回収(引き締め)に入られる絶体絶命の危機にあった。
打った一手: 利益を生まない大型案件の受注を思い切って断ち切り、即金性の高い「少額修理」の受注へと舵を切った。同時に、資金繰り表や修理回収予定表を緻密に作成し、2週間に1回銀行へ足繁く通って財務の実態を包み隠さず説明し続けた。
その後: 銀行との間に揺るぎない信頼関係が構築され、1年目で6000万円の利益を叩き出し、さらには2億円の新規融資を引き出すという大逆転劇を成し遂げた。
事例4:売上3億・従業員4名(住宅会社・岐阜県)
背景: 頼りにしていた大口工事の破綻によって予定していた入金が突如消滅。支店長への直談判も断られ、資金繰りが完全にショート寸前の地獄絵図にあった。
打った一手: 社員全員を巻き込む総力戦を展開。事務員にはイベント企画、社長は営業と未収金の回収に奔走。さらに工事担当者も仕事終わりに外注先へ営業をかけた。また材料や外注先への支払サイト変更に関する「返済計画書」を社長自らが誠実に説明して理解と協力を取り付けた。
その後: 資金繰りの透明性と取引先からの信頼が戻り、財務が安定したことで銀行の格付けも上がり、通常の取引関係へと完全に復帰を果たした。
事例5:売上1.5億・従業員5名(精密部品加工業・山梨県)
背景: 当初の業務改善の相談から蓋を開けると、半年で完全ショートする財務の真実が判明。焦った社長が丸腰で銀行にリスケの相談を持ちかけたことで、銀行側を大パニックに陥れていた。
打った一手: 「まずは売上を上げる」という王道の原則に立ち返り、社長以外の社員4人を総動員。他県への執念のテレアポ・開拓を敢行し、アポが取れたら社長が営業訪問し仕事を獲得した。途中でのリスケ撤回に伴う銀行とのトラブルもあったが、緻密な事業計画を説明してクリアした。
その後: 社員が一丸となって獲ってきた仕事と、取引先からの支援により資金繰りが安定し、現在は通常の取引関係へと完全に戻っている。
事例6債務超過35億円の深淵からの生還(関東建設の3,650日)
背景: 表向きの売上は50億円、決算書では黒字を装っていたものの、10年間にわたる赤字の隠蔽が露呈し、蓋を開ければ実質債務超過35億円という底知れない深淵が発覚。メインの関東銀行を含む計8行の金融機関と再生支援協議会が参集した修羅場のバンクミーティング、会社側へ激しい怒号と殺気が渦巻いた。さらに、最終期単体だけで営業損失・当期純損失あわせて21億円という衝撃的な不良資産の一括処理が表面化し、設計・積算機能の崩壊と現場の隠蔽体質により会社は自壊寸前だった。
打った一手: 安易なリストラで人の首を切るのではなく、粗利の低い案件の受注を止め、積算の「型(標準化)」と「即時報告の義務化」を断行。メインバンクとのDDS(債務の株式化等)による再生スキームを軸に、経営の原理原則に立ち返り、組織の神経系を一から正しく立て直す外科手術を敢行した。
その後: 途中での大口取引先の倒産による5000万円の焦げ付きという絶望的な逆境をも乗り越え、7年の指導と3年の自走、合わせて3,650日(10年)の歳月をかけて借入金を完済。 小手先の延命ではなく正当な仕組みづくりをやり抜いたことで、組織と技術が自走する真の再生を成し遂げた。
よくあるご質問(Q&A)
Q1. 「売上を上げれば資金繰りの問題は解決する」と思ってしまうのですが、何がいけないのでしょうか?
A. 売上を増やすことは一見すると解決策に見えますが、組織の構造的な欠陥(生産性の低さや原価管理の甘さ、手戻りなど)が放置されたまま売上だけを追うと、働けば働くほどミスやロス、原価が膨らみ、かえって資金を急速に食い潰す「負のスパイラル」に陥ります。まずは穴の空いたバケツ(現場の仕組み)を塞ぐことが先決です。
Q2. 資金繰りが悪化し、銀行から厳しい目を向けられています。本当に立て直せるのでしょうか?
A. 立て直すことは十分に可能です。本事例で紹介した企業も、売上3億〜30億の規模から、時には35億円という圧倒的な債務超過や金融機関4〜8行からの引き締め・回収という絶望的な状況に直面していました。しかし、小手先の延命や裏技ではなく、「当たり前のことを当たり前に、泥臭くやり抜く」という経営の原理原則に立ち返ったことで、すべての会社が信頼を取り戻し、通常の融資取引やV字回復を果たしています。
Q3. リストラ(人員削減)をしないと会社は救えないのではないですか?
A. 安易に人の首を切るようなリストラは行いません。問題の本質は「人」ではなく、業務フローや管理体制という「仕組み」にあります。現場の社員や管理職の「やり方」を根本から正しく叩き直し、適材適所に配置換えを行うことで、人を切らずとも会社は必ず蘇ります。
Q4. 銀行や取引先との交渉は、どのように進めればいいのですか?
A. 隠し事をせず、財務の実態を包み隠さずオープンにすることが大前提です。山梨県の事例のように、社長が丸腰で勝手に銀行へリスケの相談を持ちかけてパニックを起こしたり、都合の悪い情報を隠したりするのではなく、緻密な資金繰り表や実現可能な事業計画をベースに、社長自らが足繁く通って誠実に説明を続けることで、金融機関や取引先は「最大の味方」へと変わります。
Q5. うちの会社も、何から手をつければいいのか分かりません。
A. 経営の危機や組織の崩壊には、必ず事前の「予兆」があります。まずは自社の財務と現場の実態(どこに無駄があり、誰がハンドルの握り損ねをしているか)を直視することから始まります。一人で抱え込まず、まずは現在の状況をお聞かせください。
現場型経営コンサルタントとして20年以上、延べ3,000社の課題解決を実現
株式会社マネジメントオフィス・K

代表取締役 川原一紀
プロフィール
■川原一紀(かわはら かずのり)
株式会社マネジメントオフィス・K 代表取締役
20年以上にわたり、中小企業の経営改善、事業再生、組織改革、人材育成に携わり、延べ3,000社以上の現場で実務支援を提供。名古屋を拠点に全国の企業に伴走型サポートを行い、経営課題の根本解決を実現しています。特に、資金繰り改善、売上回復、社員定着率向上など、数字で成果が見える改善策を強みとし、社長代行としての役割も果たしながら、組織全体の士気と生産性向上をサポート。現場での実務経験に基づく、具体的な提案で、経営者・管理職・後継者の成長も後押しします。
■ 組織変革の証明(実績・事例)
◎ お客様の声・支援実績
社長一人に依存した状態から、いかにして現場が自ら動き出したのか。属人経営から「自走型組織」へ変革を遂げた企業の実録と、現場リーダーたちの手書きの声まで、まとめてご紹介しています。
▶ お客様の声・支援実績を見る
https://managementok.jp/executive/voice/
◎ 執筆・メディア活動実績
20年、3,000社の修羅場から導き出した組織再生の指針を、雑誌・新聞・Webメディアでの掲載歴、著書・小冊子を通じて発信しています。
▶ メディア掲載・出版実績はこちら
https://managementok.jp/executive/media/
▶ 選ばれる理由
「数字の専門家」ではなく、「現場に入り込む実務家」であること。財務・組織・現場の三方向から同時に立て直す、伴走型のコンサルティングが、全国の経営者から選ばれている理由です。
▶ YouTube「組織成長戦略」
https://www.youtube.com/@組織成長戦略
■マネジメントオフィス・Kの概要
会社名:株式会社マネジメントオフィス・K
代表者:川原一紀
・設立:2008年6月
・所在地:名古屋市中区栄4丁目16番8号 栄メンバーズオフィスビル805
・事業内容:業績改善・事業再生・社長代行・人材教育・管理者教育・後継者育成
・特徴:20年以上、延べ3000社以上の現場型コンサルティング実績。伴走型サポートで企業の課題解決を短期間で実現。
✅ 相談は何度でも無料です
✅ 秘密厳守で承ります
✅ 強引な勧誘は一切いたしません
これまで全国各地へ赴き、現地で直接ご相談に対応してきました。遠方の経営者様も、まずは一度お聞かせください。
お問い合わせ


